リボ払いから抜け出す順番|残高と手数料を確認して一括返済まで4ステップ
公開日 更新日
この記事は、「お金を整える順番」の一部です。全体の順番を先に読むと、迷いません。
リボ払いの残高が、払っているのに減らない。そう感じているなら、まず数字を確認するところから始めます。
結論:抜け出す順番は、①残高と手数料率を確認する、②新しい利用をリボにしない、③繰上返済か一括返済で残高を減らす、④返済に回すお金を作る、の4つです。
この記事でわかること:
- リボ払いの手数料の計算式と、返済例
- 抜け出す4つのステップ
- 一括返済と繰上返済の違い
- 最大60万円のリボ払いを抱えていた、僕の経験
この記事は一般的な情報です。カードごとに条件が違うので、詳しくは契約しているカード会社に確認してください。
リボ払いは、残高が減りにくい支払い方法
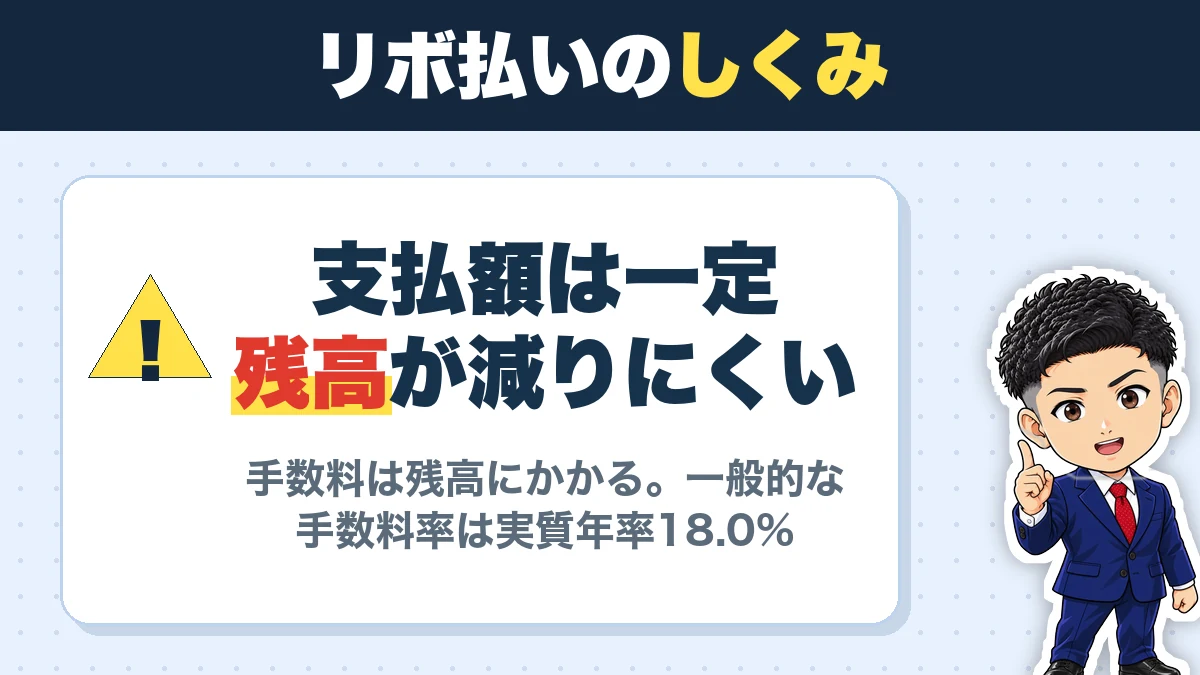
リボ払いとは、毎月の支払額を一定にする支払い方法です。手数料は、毎月の利用残高に対してかかります。そのため、返済が少額のままだと残高がなかなか減りません。
一般的な手数料率は、実質年率18.0%とされています。カードの種類によって異なります(参考:三井住友カード|リボ払いとは?支払い方法や手数料の仕組み、確認日:2026年10月1日)。
リボ払いの手数料は、残高に毎月かかる
手数料は、次の式で計算します。
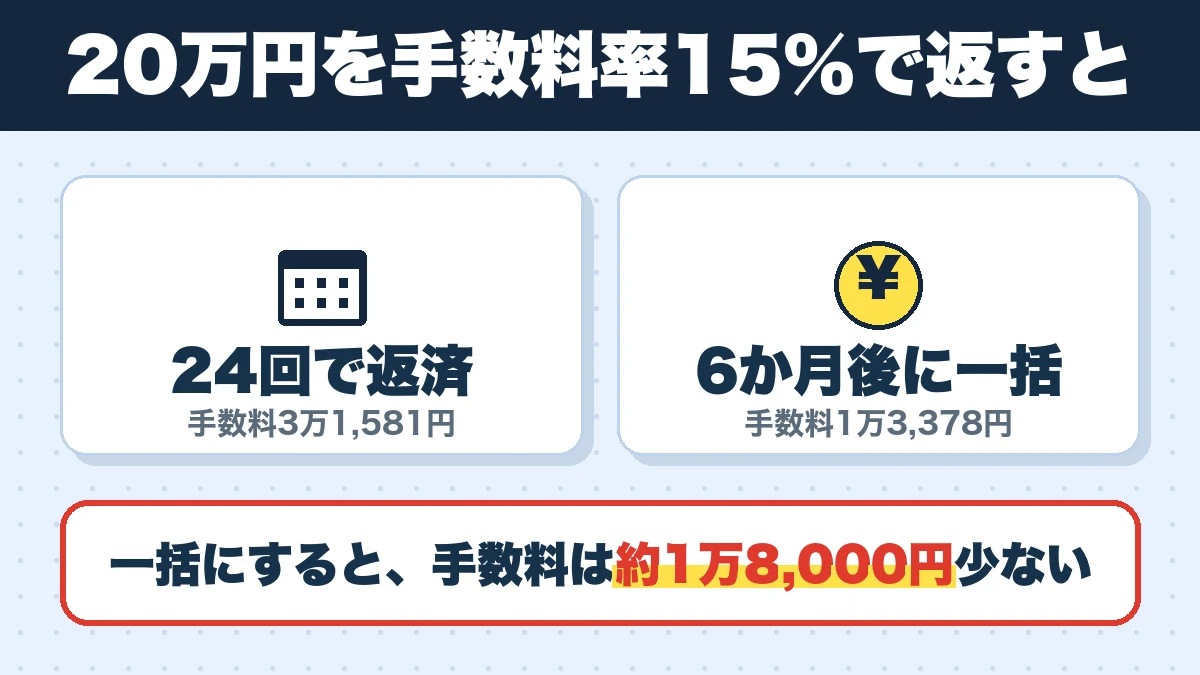
具体例が、三菱UFJニコスの解説にあります。20万円を手数料率15%で返す場合の例です(参考:三菱UFJニコス|リボ払いを一括返済するとどうなる?FP直伝「手数料を減らす返済術」、確認日:2026年10月1日)。
| 返し方 | 支払総額 | 手数料 |
|---|---|---|
| 予定どおり24回で返済 | 23万1,581円 | 3万1,581円 |
| 6か月後に一括返済 | 21万3,378円 | 1万3,378円 |
一括返済にすると、この例では手数料が約1万8,000円少なくなります。カードや条件によって金額は変わります。
リボ払いから抜け出す4ステップ
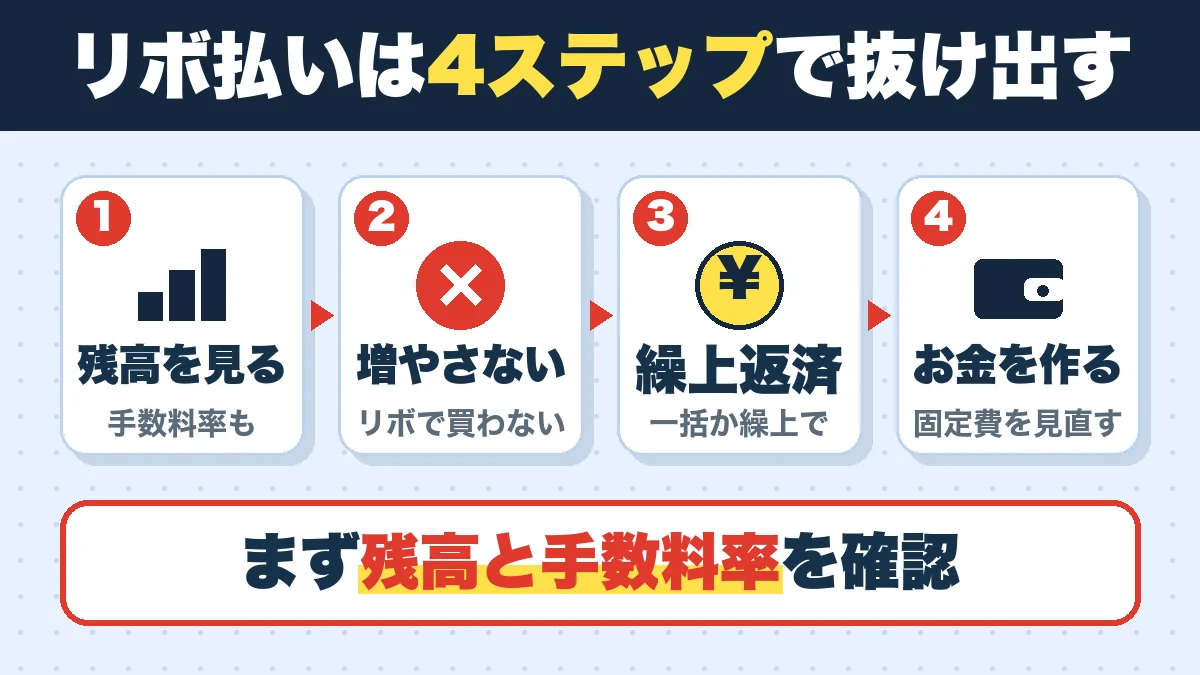
ステップ1:残高と手数料率を確認する
カード会社の明細やアプリで、次の3つを確認します。
- 今の利用残高
- 手数料率
- 毎月の支払額のうち、手数料がいくらか
数字を見るのが怖くても、今日は確認だけで十分です。確認できたことが、もう一歩目です。
ステップ2:新しい利用をリボにしない
残高が増え続けると、返済が追いつきません。新しい買い物がリボ払いにならない設定かを確認します。設定の変更は、電話、インターネット、スマホアプリでできるカードが多くあります(参考:三菱UFJニコス、確認日:2026年10月1日)。条件はカード会社ごとに異なります。
ステップ3:繰上返済か一括返済で、残高を減らす
ボーナスや臨時収入があった月に、多めに返します。全額を返せるなら一括返済、一部なら繰上返済です。手数料の総額を抑えられるので、早いほど有利です。
ステップ4:返済に回すお金を作る
返済の原資は、固定費の見直しで作れます。スマホ代や保険など、1回の手続きで毎月の支出が下がるものから進めます。詳しくは固定費の見直しの順番をご覧ください。
リボ払いの一括返済と繰上返済の違い
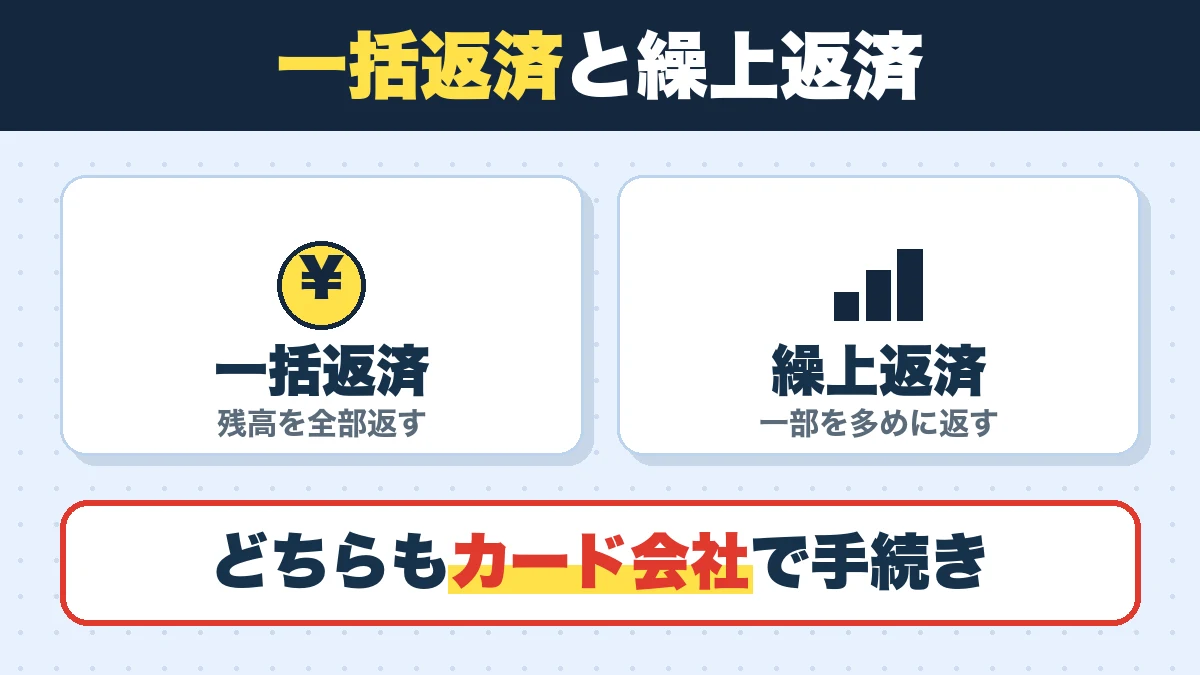
| 一括返済 | 繰上返済 | |
|---|---|---|
| 内容 | 残高を全部返す | 残高の一部を多めに返す |
| 手数料 | 以後の手数料がなくなる | 返済期間が短くなり、総額が減る |
| 向く人 | まとまったお金がある | 少しずつ減らしたい |
どちらもカード会社の手続きが必要です。方法や条件は、契約しているカード会社で確認してください。
僕がリボ払いで苦しかったこと
僕は、最大で60万円のリボ払いを抱えていました。
家計簿が続かなかったときの話は、家計簿が続かない人の記録のしかたに書いています。リボ払いの残高も、見ないから増えると分かっていても、見られませんでした。
1人で抱え込まないために
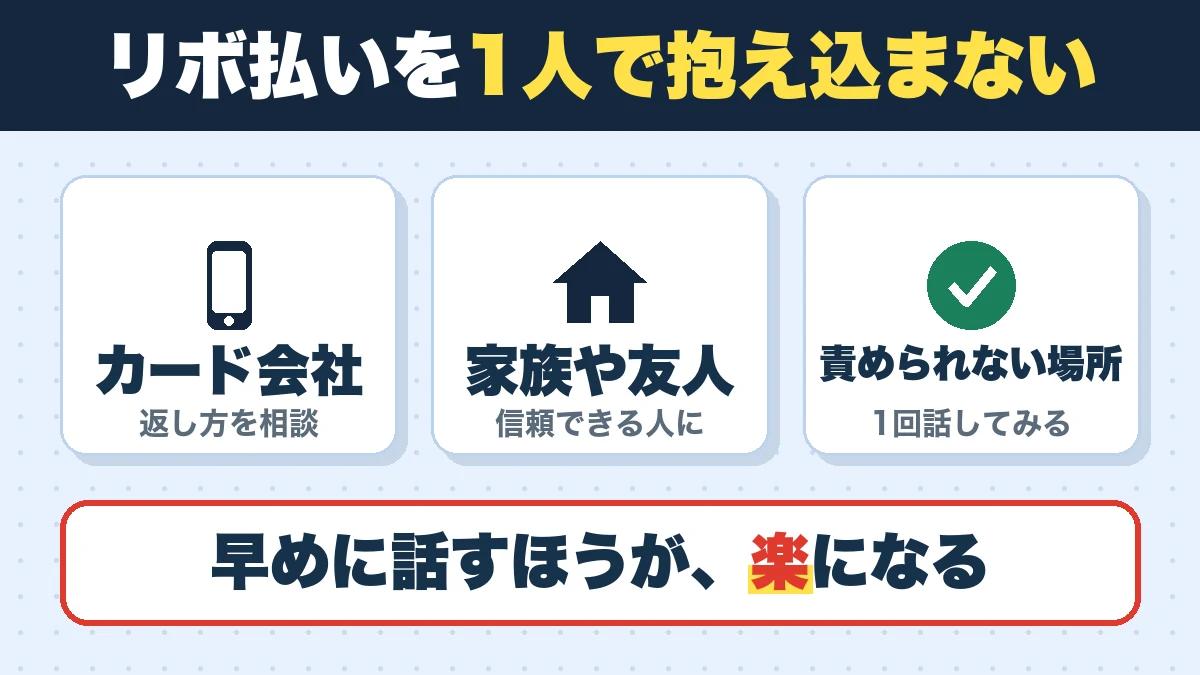
リボ払いは、時間がたつほど重くなります。だからこそ、早めに誰かに話すほうが楽になります。
- 契約しているカード会社に、返済の方法を相談する
- 信頼できる家族や友人に話す
- 責められない場所で、1回話してみる
僕の公式LINEでは、個別の無料面談を案内しています。金額を聞いて驚いたりしません。使うかどうかは、あなたが決めてください。
リボ払いについてのよくある質問
リボ払いは、いつ一括返済するのが得ですか?
リボ払いの手数料率は、どのカードでも同じですか?
リボ払いを一括返済できないときは、どうすればいいですか?
リボ払いは、必ず悪いものですか?
まとめ|まず残高と手数料率を確認する
- 手数料は、未払い残高 × 手数料率 ÷ 365 × 利用日数で計算する
- 抜け出す順番は、確認、新規利用を止める、繰上返済か一括返済、返済の原資を作る
- 一括返済なら、以後の手数料がなくなる
- 1人で抱え込まず、カード会社や身近な人に話す
まずは、今日、残高と手数料率を確認してください。
参考:三井住友カード|リボ払いとは?支払い方法や手数料の仕組み、メリットと注意点も解説(確認日:2026年10月1日)参考:三菱UFJニコス|リボ払いを一括返済するとどうなる?FP直伝「手数料を減らす返済術」(確認日:2026年10月1日)
あわせて読みたい
 先取り貯金のやり方|手取りの何割を貯める?目標は25%の3ステップ公開日 更新日
 固定費の見直しは何から?手続きが簡単で、すぐ結果が出るものから始める順番公開日 更新日
 家計簿が続かないのはなぜ?1ヶ月だけカレンダーに書く方法公開日 更新日
同じテーマ「家計管理」の記事
 共働きの家計管理は「範囲をそろえる」から|25%ルールで見る3つのコツ公開日 更新日
 生命保険は子どもが生まれたら必要?夫婦どちらにもかける理由公開日 更新日
 手取り20万円で貯金するには?毎月の赤字を消す見直しの順番公開日 更新日